Índice
Investimentos
IR regressivo: alíquotas de aplicações por prazo
Quando a renda fixa é tributável, o IR cai sobre o que rendeu — e o percentual muda com o tempo. Entenda as faixas de 22,5% a 15% no CDB e por que isso não é o imposto do holerite nem a tabela de previdência.
Introdução
Quando uma aplicação de renda fixa é tributável, o Imposto de Renda não costuma cair sobre o valor investido — cai sobre o rendimento. A tabela regressiva diz qual fatia desse ganho será retida, e essa fatia diminui conforme o dinheiro fica mais tempo aplicado.
Neste guia você vê como as faixas de 22,5% a 15% se encaixam no prazo, o que muda quando o título é isento e por que essa regra não é o IRRF do holerite.
O que é o IR regressivo de aplicações?
Quando alguém aplica em um CDB ou em outro título de renda fixa que paga Imposto de Renda, o governo não tributa o dinheiro que entrou na aplicação. Tributa o que sobrou de ganho — o rendimento. A tabela regressiva é a régua que diz qual percentual desse ganho será retido, conforme o tempo que o dinheiro ficou investido até o resgate ou o vencimento.
O nome “regressivo” vem dessa lógica simples: quanto mais tempo passa, menor fica a alíquota. Um resgate em poucos meses paga uma fatia maior do lucro em imposto; um título que ficou anos investido paga uma fatia menor. A regra trata prazos curtos e longos de forma diferente de propósito.
Na prática do dia a dia, isso aparece no extrato da corretora ou do banco no momento do resgate: o rendimento bruto vem de um lado; o IR retido, do outro. Entender a tabela é entender por que aquele desconto existe e de onde saiu o percentual.
As quatro faixas — e por que o tempo muda o percentual
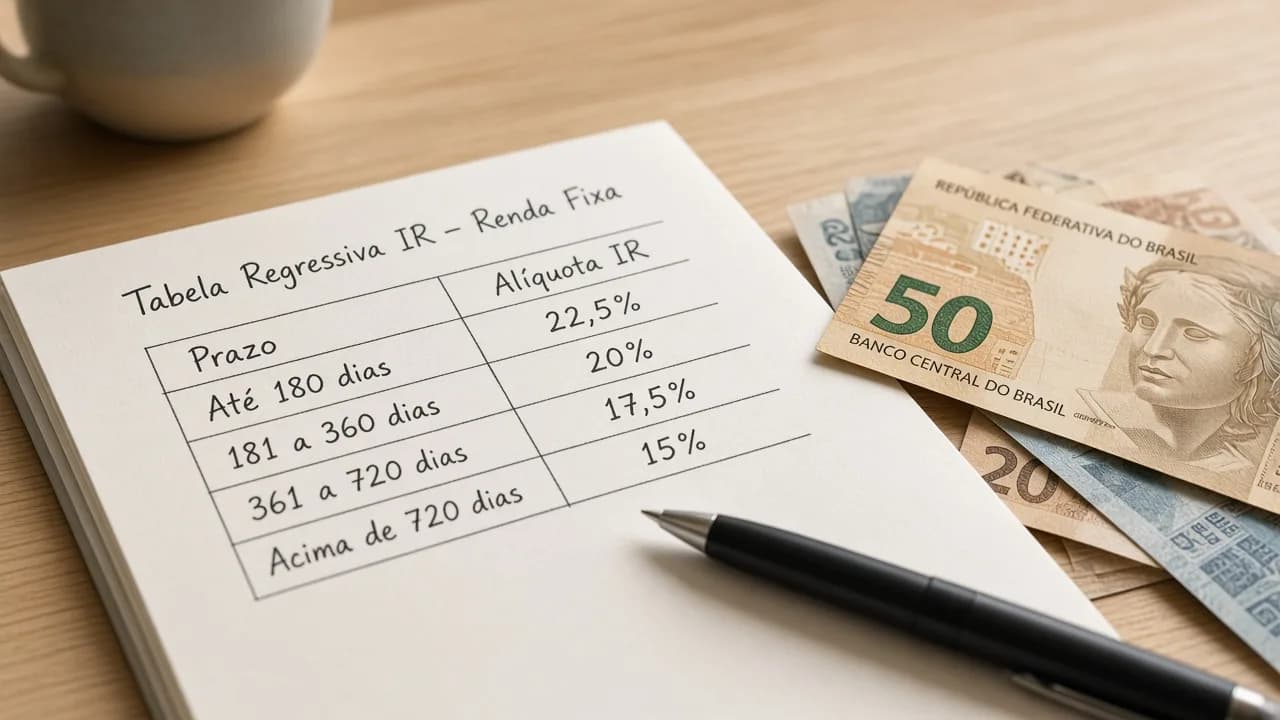
A tabela tem quatro degraus. Nos primeiros seis meses, a alíquota é a mais alta: 22,5% do rendimento. Depois disso, sobe um pouco o prazo e a alíquota cai para 20%. Passado cerca de um ano, vai a 17,5%. A partir de dois anos, chega ao piso de 15%.
Na legislação, esses limites são contados em dias — 180, 360 e 720 —, que batem com a ideia de “meio ano”, “um ano” e “dois anos”. Quando a conversa do dia a dia fala em meses (quatro meses, um ano, dois anos), o encaixe é o mesmo: o que muda é só a forma de medir o calendário, não a escada de percentuais.
O ponto importante para quem lê a tabela sem ser contador: o percentual não é um “imposto do investimento inteiro”. Ele só olha o lucro. E ele só olha o prazo até o momento em que o dinheiro sai (ou vence). Mudou o prazo, pode mudar a faixa.
Como a conta do imposto funciona
A conta em si é direta, depois que se separa o que é principal e o que é ganho. Imagine que alguém colocou R$ 10.000 e, no resgate, tinha R$ 11.000. Os R$ 10.000 de volta não são a base do IR regressivo; a base típica são os R$ 1.000 que sobraram como rendimento.
Sobre esses R$ 1.000 aplica-se a alíquota da faixa do prazo. Se o dinheiro ficou pouco tempo e caiu na faixa de 22,5%, o IR estimado fica perto de R$ 225. Se ficou tempo suficiente para a faixa de 15%, o mesmo lucro de R$ 1.000 gera cerca de R$ 150 de imposto. O valor aplicado era o mesmo; o que mudou foi só o degrau da tabela.
Essa leitura ainda deixa de fora detalhes que o extrato real pode trazer — IOF em prazos muito curtos, tarifas, regras específicas do produto. Serve para entender o mecanismo da tabela, não para fechar a conta oficial do banco.
Nem toda renda fixa paga este IR
Há títulos em que a pessoa física, na regra geral, não paga esse Imposto de Renda sobre o rendimento — LCI e LCA são os exemplos mais citados. Nesses casos, a tabela regressiva simplesmente não entra: não há alíquota dessa escada a aplicar sobre o ganho.
Já o CDB e vários outros papéis tributáveis usam exatamente essa escada. Por isso duas taxas “bonitas” na vitrine podem significar coisas diferentes no bolso: uma já nasceu sem esse IR; a outra ainda vai passar pela faixa do prazo no resgate.
A pergunta útil, antes de comparar um produto com outro, é: este rendimento é tributável pela tabela regressiva ou está em regra de isenção? Sem isso, a conversa mistura réguas e o percentual da tabela parece um detalhe técnico — quando, na verdade, ele muda o líquido.
Não é o imposto do holerite
Muita gente ouve “Imposto de Renda” e pensa na retenção do salário. Essa é outra história: o IRRF da folha olha a remuneração do mês, com faixas progressivas e regras próprias de dedução. Acontece todo mês no contracheque.
O IR regressivo de aplicações acontece em outro momento — quando o rendimento da aplicação é pago ou creditado no resgate ou no vencimento — e olha outra base: o ganho daquele título, não o salário. Os percentuais também são outros.
Misturar as duas tabelas é o atalho mais comum para errar a leitura. Um número de 15% ou 22,5% nesta página fala de aplicação; um número da tabela do holerite fala de folha. São impostos com o mesmo nome de família e papéis bem diferentes.
O que mais pode aparecer no resgate
Em resgates muito rápidos, além do IR, pode entrar IOF sobre o rendimento. É outra regra, com calendário próprio, e some depois de um período curto. Quem resgata cedo demais às vezes vê dois descontos e acha que tudo é “o IR da tabela” — não é.
Fundos com a chamada come-cotas também seguem um ritmo diferente: há antecipações de imposto em datas do calendário, mesmo sem o investidor ter pedido resgate. A ideia de alíquota por prazo continua existindo no horizonte, mas o timing não é o do CDB simples.
A tabela regressiva responde uma pergunta só: qual alíquota cabe ao rendimento daquele prazo. Ela não substitui o extrato, o informe de rendimentos nem a declaração anual — só organiza a leitura do percentual.
Leituras que misturam alíquota e prazo
Aplicar a alíquota sobre o valor investido em vez do rendimento muda a conta por completo. Outro atalho é pegar um percentual do holerite e usar num CDB — ou o contrário. Também engana achar que “15%” vale para qualquer prazo: esse é só o degrau mais longo da escada.
Na comparação entre produtos, olhar só a taxa bruta e ignorar se um deles é isento muda o resultado. Um número maior na vitrine pode perder no líquido se o outro nem passa por esta tabela.
Até onde esta tabela vai
Esta página explica a regra geral das faixas para aplicações de renda fixa tributáveis. Não cobre todos os produtos, todos os regimes (como pessoa jurídica) nem isenções especiais. Também não prevê quanto o seu título específico vai reter amanhã — isso depende do contrato, do prazo real em dias e da instituição que faz a retenção.
Quando o número do extrato e o da tabela divergirem, prevalecem a norma e o que a instituição aplicou na operação. A tabela serve para entender o mecanismo; o extrato fecha a conta do caso concreto.
Perguntas frequentes
01Tabela IR regressivo e este artigo: qual a diferença?
A tabela mostra as faixas e os percentuais para CDB e renda fixa tributável. Este artigo explica por que o prazo muda a alíquota, por que o imposto cai sobre o rendimento e como isso se separa do IRRF e da previdência.
02É a mesma tabela da previdência (PGBL/VGBL)?
Não. Esta escada é a de aplicações de renda fixa tributáveis. Previdência tem regras próprias — não misture as duas buscas.
03É a mesma coisa que o IRRF?
Não. O IRRF é a retenção na folha de pagamento. O IR regressivo é a regra de muitas aplicações de renda fixa tributáveis — outro momento e outra base.
04Sobre o que o imposto incide?
Em regra, sobre o rendimento (o lucro), não sobre o valor que foi investido.
05Quais são as alíquotas?
Quatro degraus: 22,5%, 20%, 17,5% e 15%, conforme o tempo até o resgate ou o vencimento.
06LCI e CDB usam a mesma tabela?
Não necessariamente. O CDB tributável usa a escada regressiva; LCI e LCA, na regra geral para pessoa física, costumam ser isentas.
Ferramentas relacionadas
Coloque os números na prática com as simulações do site:
- Tabela IR regressivo — faixas 22,5% → 15% por prazo de resgate.
- Comparador de renda fixa — simule produtos com IR estimado pela mesma tabela.
- Tabela IRRF — retenção na folha — outra regra, outro momento.
- Tabela CDI — régua de muita renda fixa pós-fixada.